Dinero
Las acciones de China tienen su peor caída desde 2007

Las acciones chinas se desplomaron más de 8% este lunes, al perder fuerza abruptamente un esfuerzo de rescate oficial sin precedentes para apuntalar las valuaciones de las acciones, planteando dudas sobre la viabilidad de los planes del Gobierno para contener una caída más profunda.
Los principales índices chinos de acciones sufrieron su mayor baja diaria desde el 2007, poniendo fin a tres semanas de calma relativa en los volátiles mercados bursátiles locales desde que Beijing aplicó una serie de medidas de apoyo para frenar un desplome de la bolsa que comenzó a mediados de junio.
«La lección de la última burbuja bursátil de China es que, una vez que la confianza se estropea, las intervenciones de política para impulsar los precios tienen un efecto breve», escribieron analistas de Capital Economics en una nota en reacción al desplome.
El índice CSI300 de las principales acciones que cotizan en Shanghái y Shenzhen cayó 8.6% a 3,818.73 puntos, mientras que el índice compuesto de Shanghái perdió 8.5%, a 3,725.56 puntos.
Los giros del mercado bursátil chino han aumentado los temores entre inversores globales sobre la salud de la segunda mayor economía del mundo y han afectado a los precios de materias primas sensibles al crecimiento, como el cobre, que el lunes caía casi a mínimos en seis años.
Más de 1,500 acciones que cotizan en las bolsas de Shanghái y Shenzhen cayeron en su límite diario de un 10%, incluyendo las de firmas importantes como China Unicom , Bank of Communications y PetroChina.
Los analistas no podían explicar bien la severidad de la caída, que se aceleró con fuerza durante los negocios de la tarde, cuando los inversores ya habían tenido tiempo para digerir los más recientes datos económicos.
Los mercados chinos abrieron el lunes con una caída de más de 2% después de la publicación de un deslucido dato sobre ganancias de empresas industriales chinas y un decepcionante sondeo del sector privado fabril el viernes.
Algunos consideraron que la recuperación de los precios de las acciones impulsada por el Gobierno en las últimas semanas era la responsable del desplome.
«Tras dos semanas de un repunte sostenido, tanto inversores extranjeros como instituciones domésticas están tomando ganancias gradualmente, aumentando las presiones vendedoras», comentó Yu Jun, estratega de Bosera Asset Management Co.
«Además, la confianza de los inversores no se ha recuperado completamente», agregó.
CNN Expansión

Dinero
Antes de comprar un auto a crédito, estas son las cuentas que debes hacer
Comprar un automóvil mediante un crédito implica mucho más que elegir el vehículo y definir el enganche. El monto que puedes financiar, el plazo, la tasa de interés, las comisiones y tu historial crediticio determinan cuánto terminarás pagando.
Los requisitos para solicitar un crédito cambian entre instituciones. En el caso de Mi Auto Bankaool se solicita identificación oficial vigente, comprobante de domicilio y comprobante de ingresos. El financiamiento está dirigido a personas físicas sin actividad empresarial de entre 21 y 65 años, con buen historial crediticio, ingresos mensuales mínimos de 3 mil pesos y al menos un año de antigüedad laboral y de residencia.
También es importante definir desde el inicio cuánto puedes aportar de enganche, qué automóvil deseas comprar y qué mensualidad puedes cubrir. Un enganche mayor reduce el monto financiado, mientras que ampliar el plazo puede disminuir la mensualidad, pero mantiene la deuda durante más tiempo.
El historial crediticio también forma parte de la evaluación. Por ello, dos personas que soliciten financiamiento para el mismo automóvil pueden recibir condiciones diferentes.
En Mi Auto Bankaool se puede financiar hasta 80 por ciento del valor del vehículo, con un límite de 200 mil UDIS, equivalente a cerca de 1.76 millones de pesos al 24 de septiembre de 2026. El porcentaje y plazo dependen de la antigüedad del automóvil. Para vehículos nuevos y de primer año se contempla hasta 80 por ciento y hasta 60 meses; para un auto de segundo año, hasta 80 por ciento y 48 meses. En el tercer y cuarto año el financiamiento llega hasta 75 por ciento, con plazos de 48 y 36 meses, respectivamente, mientras que para el quinto año es de hasta 60 por ciento y 24 meses.
Al comparar créditos, la tasa de interés no es el único elemento que debe revisarse. También deben considerarse la comisión por contratación, los seguros y el Costo Anual Total (CAT).
En Mi Auto Bankaool, la tasa publicada va de 13 a 25 por ciento de acuerdo con el BC Score, mientras que el CAT promedio informado para autos nuevos es de 18.6 por ciento. BBVA publica un CAT promedio de 24.7 por ciento y Santander de 25.3 por ciento, bajo las condiciones señaladas en sus respectivas fuentes.
El proceso comienza con la elección del automóvil y la definición del monto que se desea financiar. Después se cotiza y presenta la solicitud, la institución evalúa el perfil y, si procede, entrega una oferta con el monto aprobado, tasa, plazo, mensualidad y costos asociados.
Antes de firmar, es necesario revisar que las condiciones del contrato correspondan con la oferta presentada. Una simulación sirve como referencia, pero la propuesta posterior a la evaluación establece las condiciones que la institución está dispuesta a otorgar.
Para leer más artículos de educación financiera, entra al Blog de Bankaool
-
 Política24 horas ago
Se desatan los Los memes en redes por la derrota de Andrea Chávez
-
 Chihuahua19 horas ago
“La voy a buscar”: Cruz Pérez llama a la unidad con Andrea Chávez
-
 Revista14 horas ago
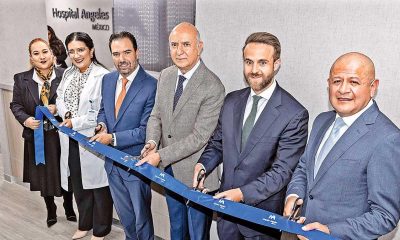
Hospital Angeles México inaugura nueva Unidad de Terapia Intensiva
-
 Resto del mundo22 horas ago
Corte Suprema de EE. UU. permite ejecución de Christa Pike en Tennessee