Dinero
WeWork se declara en bancarrota
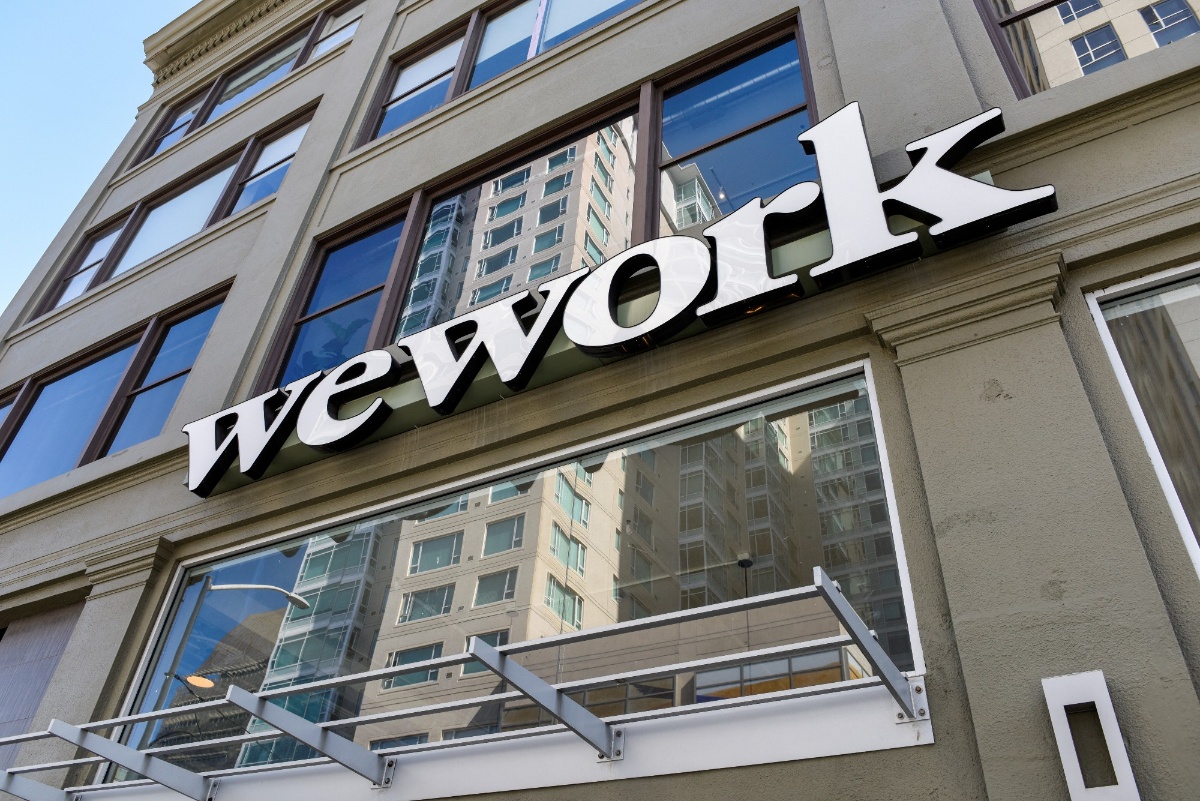
La empresa de coworking solicita la protección de bancarrota en Estados Unidos para poder reestructurar sus pasivos.
La solicitud presentada por la empresa ante las autoridades dice que sus pasivos ascienden a 18,656 millones de dólares (mdd), mientras que sus activos valen 15,063 mdd.
¿Ya conoces nuestro canal de WhatsApp? Suscríbete!
WeWork fue fundada en 2010 por Adam Neumann y Miguel McKelvey, quienes estuvieron a cargo de la empresa hasta 2020, luego de que se dieran a conocer los detalles de la vida de los Neuman y ese mismo año fura revocado de la junta directiva, mientras que SoftBank adquirió el 80% de la propiedad de la empresa.
Los títulos de WeWork en Wall Street cotizaron en 1.05 dólares, un nuevo mínimo histórico con una caída diaria de 54%.
La principal ganancia de esta empresa provenía de las rentas que cobraban por ocupar los espacios, donde los principales atractivos, además de conocer a otras personas de diferentes campos, eran las áreas comunes que compartían, pues en realidad no parecían oficinas, sino grandes salas de juegos.
Durante sus primeros años de existencia, el concepto llamó tanto la atención hasta el punto de conseguir una valoración de 4,600 millones de dólares para el 2014, cifra que atrajo a grandes inversionistas, como JP Morgan Chase o incluso a Masayoshi Son, fundador y director ejecutivo de Softbank.
La pandemia causó problemas, ya que muchas empresas terminaron abruptamente sus contratos de arrendamiento y la crisis económica que siguió llevó a que aún más clientes cerraran sus puertas.
En septiembre de este año, la compañía dijo que había estado renegociando activamente los arrendamientos y que estaba “aquí para quedarse”. Tenía cerca de 16 mil millones de dólares en obligaciones de arrendamiento a largo plazo, según documentos presentados ante el regulador .

Dinero
Antes de comprar un auto a crédito, estas son las cuentas que debes hacer
Comprar un automóvil mediante un crédito implica mucho más que elegir el vehículo y definir el enganche. El monto que puedes financiar, el plazo, la tasa de interés, las comisiones y tu historial crediticio determinan cuánto terminarás pagando.
Los requisitos para solicitar un crédito cambian entre instituciones. En el caso de Mi Auto Bankaool se solicita identificación oficial vigente, comprobante de domicilio y comprobante de ingresos. El financiamiento está dirigido a personas físicas sin actividad empresarial de entre 21 y 65 años, con buen historial crediticio, ingresos mensuales mínimos de 3 mil pesos y al menos un año de antigüedad laboral y de residencia.
También es importante definir desde el inicio cuánto puedes aportar de enganche, qué automóvil deseas comprar y qué mensualidad puedes cubrir. Un enganche mayor reduce el monto financiado, mientras que ampliar el plazo puede disminuir la mensualidad, pero mantiene la deuda durante más tiempo.
El historial crediticio también forma parte de la evaluación. Por ello, dos personas que soliciten financiamiento para el mismo automóvil pueden recibir condiciones diferentes.
En Mi Auto Bankaool se puede financiar hasta 80 por ciento del valor del vehículo, con un límite de 200 mil UDIS, equivalente a cerca de 1.76 millones de pesos al 24 de septiembre de 2026. El porcentaje y plazo dependen de la antigüedad del automóvil. Para vehículos nuevos y de primer año se contempla hasta 80 por ciento y hasta 60 meses; para un auto de segundo año, hasta 80 por ciento y 48 meses. En el tercer y cuarto año el financiamiento llega hasta 75 por ciento, con plazos de 48 y 36 meses, respectivamente, mientras que para el quinto año es de hasta 60 por ciento y 24 meses.
Al comparar créditos, la tasa de interés no es el único elemento que debe revisarse. También deben considerarse la comisión por contratación, los seguros y el Costo Anual Total (CAT).
En Mi Auto Bankaool, la tasa publicada va de 13 a 25 por ciento de acuerdo con el BC Score, mientras que el CAT promedio informado para autos nuevos es de 18.6 por ciento. BBVA publica un CAT promedio de 24.7 por ciento y Santander de 25.3 por ciento, bajo las condiciones señaladas en sus respectivas fuentes.
El proceso comienza con la elección del automóvil y la definición del monto que se desea financiar. Después se cotiza y presenta la solicitud, la institución evalúa el perfil y, si procede, entrega una oferta con el monto aprobado, tasa, plazo, mensualidad y costos asociados.
Antes de firmar, es necesario revisar que las condiciones del contrato correspondan con la oferta presentada. Una simulación sirve como referencia, pero la propuesta posterior a la evaluación establece las condiciones que la institución está dispuesta a otorgar.
Para leer más artículos de educación financiera, entra al Blog de Bankaool
-
 Política24 horas ago
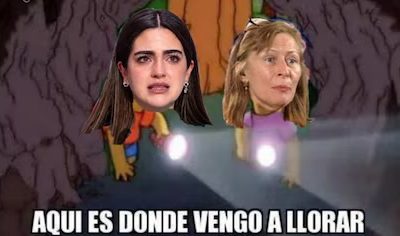
Se desatan los Los memes en redes por la derrota de Andrea Chávez
-
 Chihuahua19 horas ago
“La voy a buscar”: Cruz Pérez llama a la unidad con Andrea Chávez
-
 Capital23 horas ago
Aprueba consejo de administración de la JMAS Chihuahua programa de descuentos para fin de año
-
 Revista14 horas ago
Hospital Angeles México inaugura nueva Unidad de Terapia Intensiva