Dinero
Gastos “inofensivos” que arruinan nuestra quincena
A cuántas no nos ha pasado que apenas llevamos 2 o 3 días después de la quincena y ya no tenemos dinero o tenemos el dinero exacto para terminar la semana, pero para la siguiente no sabemos qué haremos. Muchas veces culpamos a nuestras deudas y a nuestro bajo sueldo de este problema.
Sin embargo, más que culpar y llorar nuestra situación, debemos empezar a analizar nuestros hábitos o lo que hacemos con nuestro dinero. Por ejemplo muchas tenemos gastos “inofensivos” que arruinan nuestra quincena, pero preferimos no aceptarlo y en vez de eso los justificamos con que son “gastos muy bajos”, aunque un gasto es un gasto, sin importar la cantidad que sea.
Aquí te tenemos una lista de los gastos “inofensivos” que muchas veces arruinan nuestra quincena, y que podríamos modificar si queremos mejorar nuestra economía. Así que toma nota.
1. Mantenerte hidratada: El agua es la mejor manera de mantenernos hidratadas y en esta época de calor es primordial, sin embargo, hay quienes compran diario una botella de agua, cuando muy bien podrían llevar una botella de plástico y rellenarla a diario.

Si tú eres una de esas, es mejor que empieces a cambiar ese hábito pues además de afectar tu bolsillo estás afectando al ambiente con cada botella que deshechas.
Mejor ve al súper y elige una linda botella de plástico en la cual puedas transportar todos los días tu agua. Y si tú eres amante de las aguas “con sabor” entonces horas antes o por la noche agrégale a tu agua pedacitos de fruta, mantenlo en la nevera hasta que te vayas. Te encantará su delicioso sabor.
2. Tu dosis de cafeína diaria: Por supuesto que muchas necesitamos nuestra taza de café para sobrevivir, pero ese no es pretexto para comprar café en una cafetería todos los días. Si tanto te gustan los cafés “cool” mejor invierte en una cafetera que tenga esa modalidad, verás cómo esa compra se convierte en una de las mejores inversiones. O bien, puedes seguir comprando tu café en la cafetería que tanto te gusta pero con menor frecuencia.

3. Comer todos los días fuera de casa: Este es uno de los gastos que muchas veces justificamos como un gasto considerable, sin embargo, este afecta considerablemente tu bolsillo. Además este “hábito” ayuda a que te mal alimentes pues al final terminas comiendo comidas llenas de grasas y azucares.
Lo mejor para tu salud y economía es intentar aunque sea dos o tres veces por semana cocinar, y no tienen que ser platillos súper elaborados, puedes hacer una rica ensalada, algún tipo de carne a la plancha acompañado de arroz o verduras, etc.
4. Recargas de celular: Ponerle tiempo aire al celular puede resultar costoso. Quizás no lo sientas si le pones 20, 50 o 100 pesos, pero ¿cuántas veces a la quincena lo haces? Si utilizas bastante el celular quizás te convendría más contratar un plan. Analiza tu presupuesto y mira las distintas opciones que hay en el mercado, no te dejes llevar por las “promociones” que te ofrecen.
5. Tu transporte: Tomar taxi o recurrir a apps como Uber cuando se te hace tarde o sientes flojera, es un gasto que puede afectar demasiado. Sólo piensa en cuántas veces lo haces, y la frecuencia con la que lo tienes contemplado como “un gasto inofensivo”.
Si no cuentas con auto, mejor acuéstate temprano para que no se te complique tanto el levantarte y puedas salir con tiempo. O bien, puedes averiguar si alguna compañera o compañero pasan cerca de donde tú vives y ponerte de acuerdo con él o ella. Entre los dos pueden pagar la gasolina de la semana y así salen beneficiados ambos.
6. No saber decir ¡No!: Muchas parecemos no saber decir no y por esto muchas veces terminamos endeudadas y mal económicamente. Dejarse convencer por los amigos para salir o comprar algo que se sale de tu presupuesto es lo peor que puedes hacer pues al final quien se la va a pasar mal serás tú.
Sí, en ocasiones puede ser difícil decirle que no a un amigo, pero si es tu amigo entenderá tu situación y no te presionará o buscará una solución, si quiere pasar un rato divertido contigo puede organizar una reunión en su casa o tal vez esperar a que tú cuentes con algo de dinero. Aprender a decir que no puede ayudarte más de lo que imaginas.

Dinero
Antes de comprar un auto a crédito, estas son las cuentas que debes hacer
Comprar un automóvil mediante un crédito implica mucho más que elegir el vehículo y definir el enganche. El monto que puedes financiar, el plazo, la tasa de interés, las comisiones y tu historial crediticio determinan cuánto terminarás pagando.
Los requisitos para solicitar un crédito cambian entre instituciones. En el caso de Mi Auto Bankaool se solicita identificación oficial vigente, comprobante de domicilio y comprobante de ingresos. El financiamiento está dirigido a personas físicas sin actividad empresarial de entre 21 y 65 años, con buen historial crediticio, ingresos mensuales mínimos de 3 mil pesos y al menos un año de antigüedad laboral y de residencia.
También es importante definir desde el inicio cuánto puedes aportar de enganche, qué automóvil deseas comprar y qué mensualidad puedes cubrir. Un enganche mayor reduce el monto financiado, mientras que ampliar el plazo puede disminuir la mensualidad, pero mantiene la deuda durante más tiempo.
El historial crediticio también forma parte de la evaluación. Por ello, dos personas que soliciten financiamiento para el mismo automóvil pueden recibir condiciones diferentes.
En Mi Auto Bankaool se puede financiar hasta 80 por ciento del valor del vehículo, con un límite de 200 mil UDIS, equivalente a cerca de 1.76 millones de pesos al 24 de septiembre de 2026. El porcentaje y plazo dependen de la antigüedad del automóvil. Para vehículos nuevos y de primer año se contempla hasta 80 por ciento y hasta 60 meses; para un auto de segundo año, hasta 80 por ciento y 48 meses. En el tercer y cuarto año el financiamiento llega hasta 75 por ciento, con plazos de 48 y 36 meses, respectivamente, mientras que para el quinto año es de hasta 60 por ciento y 24 meses.
Al comparar créditos, la tasa de interés no es el único elemento que debe revisarse. También deben considerarse la comisión por contratación, los seguros y el Costo Anual Total (CAT).
En Mi Auto Bankaool, la tasa publicada va de 13 a 25 por ciento de acuerdo con el BC Score, mientras que el CAT promedio informado para autos nuevos es de 18.6 por ciento. BBVA publica un CAT promedio de 24.7 por ciento y Santander de 25.3 por ciento, bajo las condiciones señaladas en sus respectivas fuentes.
El proceso comienza con la elección del automóvil y la definición del monto que se desea financiar. Después se cotiza y presenta la solicitud, la institución evalúa el perfil y, si procede, entrega una oferta con el monto aprobado, tasa, plazo, mensualidad y costos asociados.
Antes de firmar, es necesario revisar que las condiciones del contrato correspondan con la oferta presentada. Una simulación sirve como referencia, pero la propuesta posterior a la evaluación establece las condiciones que la institución está dispuesta a otorgar.
Para leer más artículos de educación financiera, entra al Blog de Bankaool
-
 Política24 horas ago
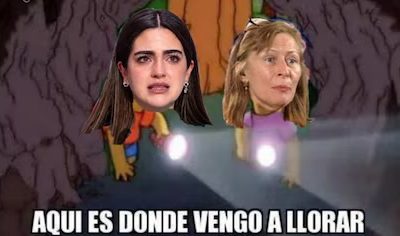
Se desatan los Los memes en redes por la derrota de Andrea Chávez
-
 Chihuahua19 horas ago
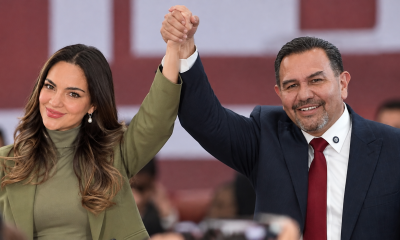
“La voy a buscar”: Cruz Pérez llama a la unidad con Andrea Chávez
-
 Capital22 horas ago
Aprueba consejo de administración de la JMAS Chihuahua programa de descuentos para fin de año
-
 Revista14 horas ago
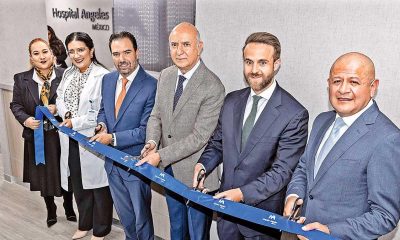
Hospital Angeles México inaugura nueva Unidad de Terapia Intensiva