Chihuahua
Cierran la brecha a la emisión de comprobantes fiscales apócrifos

El Servicio de Administración Tributaria estima que el 60 por ciento de las mercancías que se trasladan por vía flete en nuestro país podrían entrar al supuesto de contrabando, por lo que se realizan esfuerzos para frenar esa actividad mediante la emisión de un complemento carta porte, para identificar la procedencia legal de los productos.
Fue a partir del 1 de junio de 2021 que entró en vigor este complemento, aunque tendrá un periodo de ‘tolerancia’ de 120 días, por lo que será hasta el 30 de septiembre de 2021 cuando los transportistas aéreos, ferrocarrileros, marítimos y de autotransporte, tendrán la obligación de usarlo.
Esto se dio a conocer en la apertura del Seminario de Impuestos 2021 denominado Aspectos Relevantes del CFDI y que fue organizado por el Instituto y Colegio de Contadores Públicos. Esta apertura fue catalogada por el presidente del organismo, C.P.C. Jesús José Barrera Torres, como todo un éxito al contar con la participación de más de 170 personas de ocho estados del país.
Uno de los expositores que abrieron este módulo, el C.P.C. Moisés Arévalo Mariñelarena, Socio Fundador de Audiser, explicó que la Facturación Electrónica es obligatoria a partir del 2014 y a partir de ese momento se inició un proceso de transformación de todo el elemento fiscal de las empresas, al pasar del papel a un documento digital.
“Desde que inician los elementos electrónicos como normativos en el Código Fiscal de la Federación (en 2004) se obliga a la actualización en términos tecnológicos para efectos contables y fiscalización.
Además cada año el órgano interno del SAT nos indica nuevas modalidades y complementos, para un documento más Adoc para fiscalizar en línea”, dijo.
Por su cuenta, C.P.C. Fernando Lechuga Díaz, Socio Director de Reynaldo Lechuga, S.C., añadió que el Comprobante Fiscal por Internet es de donde emana el inicio de la fiscalización de la autoridad y crea todo un ecosistema desde donde parte toda la estructura con esos fines.
Expreso que lo que trata de hacer la autoridad es que no solo la materia de contribuir sea más sencilla, sino también la fiscalización y el comercio.
“Es sumamente dinámica, la utiliza para estar al alcance y revisar al contribuyente. Busca por ejemplo comportamientos atípicos, desviaciones e inclusive irregularidades en los conceptos de facturación”, detalló.
Mediante este comprobante se obtiene bases de datos para fines de inteligencia fiscal y ahora solo hace falta la figura que los analice, los interprete, y en función de eso obviamente acercar más al contribuyente, mencionó.
En cuanto a detener la acción de la delincuencia en este tema, comentó que tristemente siempre los chicos malos van a tratar de estar un paso o dos adelante de las modificaciones tecnológicas y de las legislaciones, pero ciertamente con este tipo de implementos se ha logrado cerrar la brecha.
Y es que, puntualizó, este es un proceso constante de corregir y mejorar, porque en la operación la autoridad se da cuenta de los recovecos y los empieza a cerrar. Por ejemplo, un avance es el complemento de la carta porte para los fleteros que es muy importante, ya que estima el Servicio de Administración Tributaria que aproximadamente el 60 por ciento de las mercancías que se trasladan en nuestra república son de contrabando.

Chihuahua
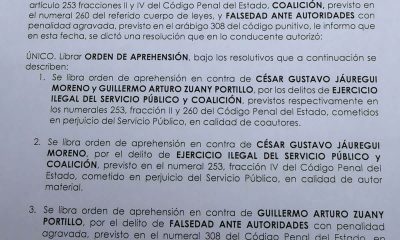
Así ordenaron la aprehensión de César Jáuregui en Chihuahua
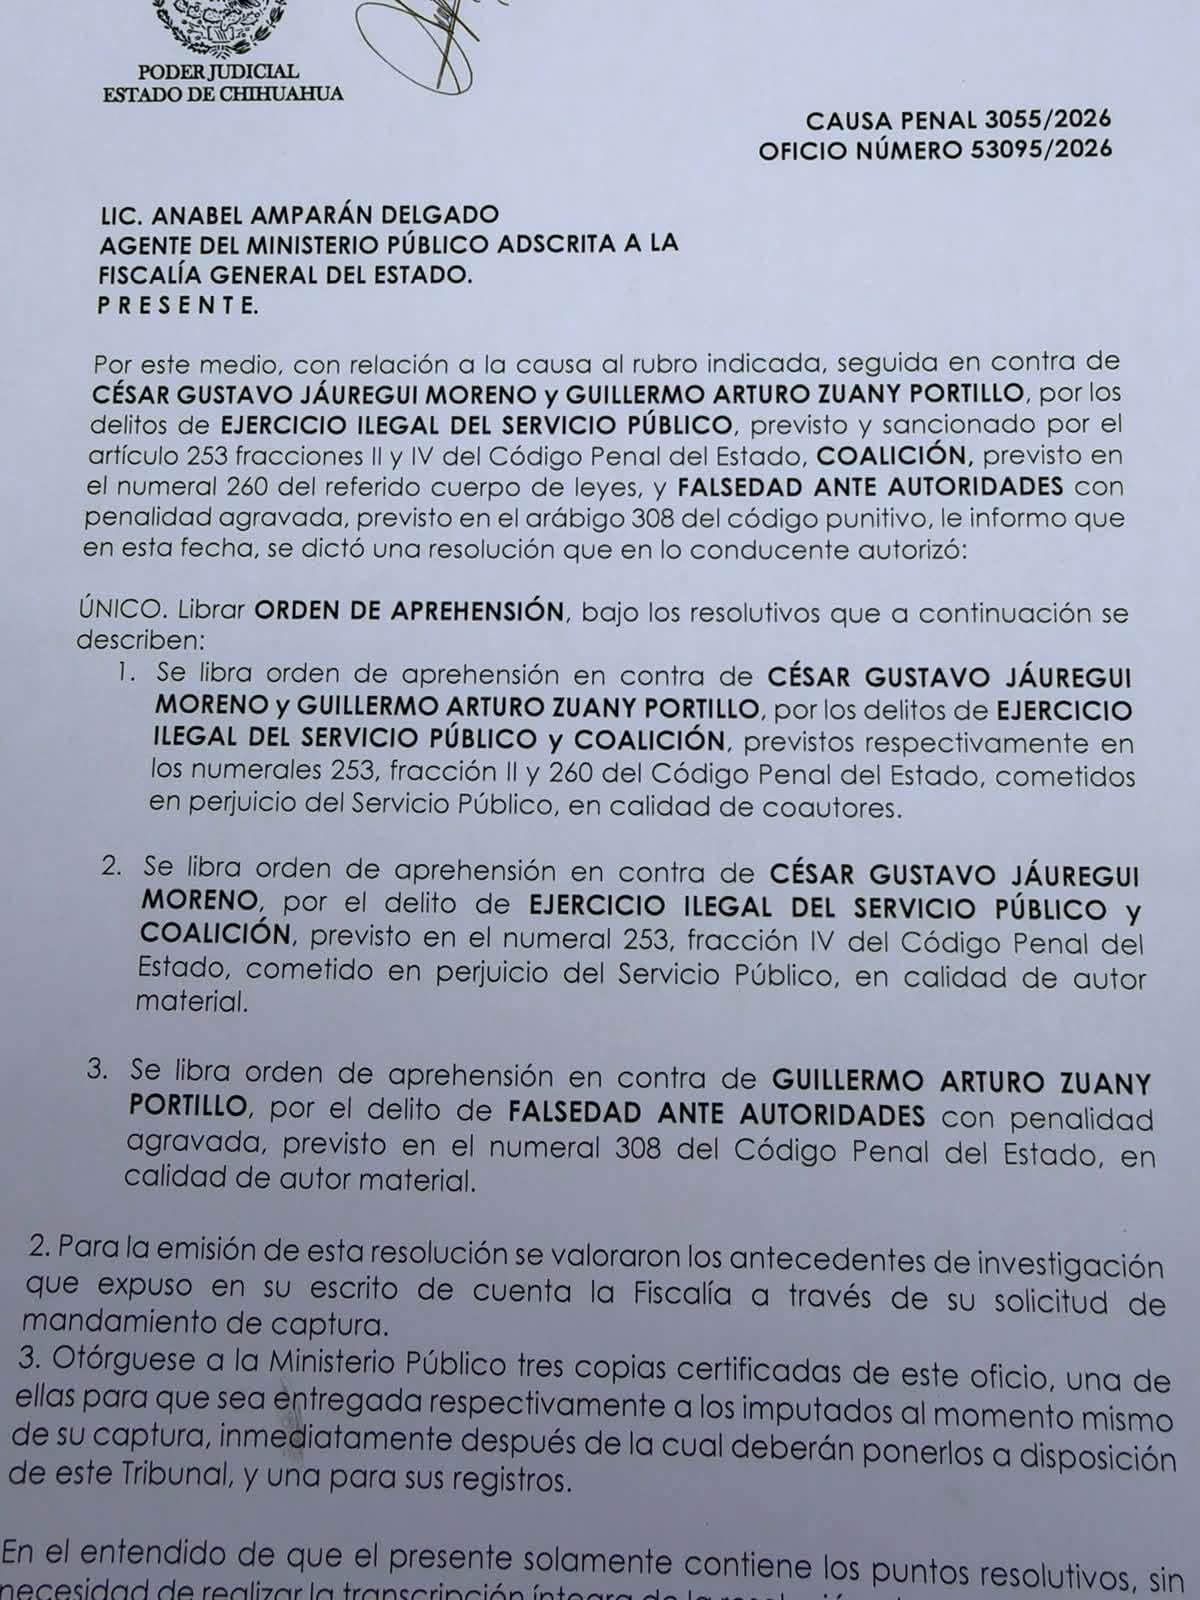
Un oficio atribuido al Poder Judicial de Chihuahua detalla los delitos por los que se habría autorizado la captura de César Gustavo Jáuregui Moreno y Guillermo Arturo Zuany Portillo.
Chihuahua, Chih.— Un documento atribuido al Poder Judicial del Estado de Chihuahua revela los términos de una resolución mediante la cual se habría ordenado la aprehensión de César Gustavo Jáuregui Moreno y Guillermo Arturo Zuany Portillo, por presuntos delitos relacionados con el ejercicio de funciones públicas.
El documento, identificado con el número de oficio 53095/2026, correspondiente a la causa penal 3055/2026, está dirigido a Anabel Amparán Delgado, agente del Ministerio Público adscrita a la Fiscalía General del Estado.
En el apartado de resolutivos aparece expresamente la instrucción de librar órdenes de aprehensión contra ambos señalados.
¿De qué se acusa a César Jáuregui?
Según el oficio, la resolución contempla dos señalamientos contra César Gustavo Jáuregui Moreno.
El primero corresponde a los delitos de ejercicio ilegal del servicio público y coalición, previstos en los artículos 253, fracción II, y 260 del Código Penal del Estado de Chihuahua, respectivamente. En este caso, se le señala como presunto coautor junto con Guillermo Arturo Zuany Portillo.
El segundo corresponde a otra hipótesis del delito de ejercicio ilegal del servicio público, prevista en la fracción IV del artículo 253 del mismo ordenamiento, por la cual se le atribuye la calidad de autor material.
Por su parte, Zuany Portillo también aparece señalado por el delito de falsedad ante autoridades con penalidad agravada, contemplado en el artículo 308 del Código Penal estatal.
¿Cómo se autorizó la orden de captura?
El documento establece que la autoridad judicial valoró los antecedentes de investigación expuestos por la Fiscalía en su solicitud de mandamiento de captura.
Tras esa valoración, el tribunal habría autorizado las órdenes de aprehensión y dispuesto la entrega de tres copias certificadas del oficio al Ministerio Público.
La resolución también señala que los imputados deberán recibir una copia al momento de su captura y ser puestos inmediatamente a disposición del tribunal correspondiente.
Lo que todavía falta por esclarecer
Aunque el documento describe los delitos atribuidos y las disposiciones judiciales para ejecutar las capturas, la imagen difundida no contiene los antecedentes completos de la investigación ni permite conocer los hechos específicos que habrían motivado las imputaciones.
Tampoco permite establecer si las órdenes continúan vigentes, si fueron ejecutadas o si existen determinaciones judiciales posteriores.
La autenticidad del oficio y la existencia de las órdenes de aprehensión requieren confirmación independiente ante el Poder Judicial del Estado de Chihuahua.
En cualquier caso, una orden de aprehensión no constituye una sentencia condenatoria y las personas señaladas conservan su presunción de inocencia.
-
 Deportes24 horas ago
Atlante busca Liguilla tras caída ante Pumas
-
 Resto del mundo23 horas ago
Maestra de Oregón enfrenta atacante antes de que padre armado lo detuviera
-
 Chihuahua6 horas ago
Así ordenaron la aprehensión de César Jáuregui en Chihuahua
-
 México21 horas ago
Brote de gusano barrenador en Tapachula por tráfico de ganado ilegal