Dinero
¿Qué pasa si dejas de pagar tu tarjeta de crédito? Estas son las consecuencias
Dejar de pagar una tarjeta de crédito puede generar intereses moratorios, cargos adicionales y afectaciones al historial crediticio. Las consecuencias dependen de cuánto dinero se pague, del tiempo que dure el atraso y de las condiciones establecidas por la institución financiera.
De acuerdo con la información publicada por Bankaool, no es lo mismo cubrir el pago total, pagar únicamente el mínimo o dejar de cumplir con la obligación. Cada situación tiene efectos distintos sobre el saldo pendiente y el tiempo que tomará liquidar la deuda.
Una deuda de tarjeta de crédito tampoco implica ir a prisión. El artículo 17 de la Constitución mexicana establece que nadie puede ser aprisionado por deudas de carácter puramente civil. Sin embargo, el incumplimiento puede derivar en consecuencias financieras y, bajo determinadas condiciones, en un procedimiento judicial.
Cuando una persona paga solamente el mínimo requerido, mantiene su cuenta al corriente conforme a las condiciones de su tarjeta, pero conserva una parte del saldo pendiente. Esa cantidad puede generar intereses, comisiones e IVA, por lo que la deuda disminuye más lentamente y el costo total del financiamiento aumenta.
En cambio, realizar un pago inferior al mínimo establecido puede provocar que la cuenta se considere vencida. En ese escenario pueden aplicarse intereses moratorios y otros cargos previstos en el contrato, además de afectaciones al historial crediticio.
Si el usuario deja de pagar por completo, las consecuencias pueden agravarse con el paso del tiempo. El atraso puede generar cargos desde los primeros días, mientras que el reporte a las Sociedades de Información Crediticia y las gestiones de cobranza pueden afectar las posibilidades de obtener nuevos financiamientos.
Cuando el incumplimiento se prolonga, la institución puede cancelar el crédito y recurrir a mecanismos de cobranza. No obstante, un despacho no puede ordenar por su cuenta un embargo ni ingresar a una vivienda para retirar bienes. Para que exista un embargo debe haber un procedimiento judicial.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) establece que los despachos de cobranza deben identificarse, informar sobre la deuda y respetar las reglas aplicables a sus comunicaciones. No pueden amenazar, intimidar ni hacerse pasar por autoridades judiciales. Para verificar su registro, los usuarios pueden consultar el Registro de Despachos de Cobranza (REDECO).
Otra duda frecuente es si las deudas desaparecen después de algunos años. Según la información citada por Bankaool, los registros en Buró de Crédito se eliminan en distintos plazos dependiendo del monto y de ciertas condiciones. Algunos adeudos pueden permanecer hasta seis años, siempre que se cumplan los requisitos correspondientes.
Ante la imposibilidad de pagar, lo recomendable es revisar el estado de cuenta, identificar el saldo pendiente y calcular cuánto dinero se puede destinar a la deuda sin comprometer los gastos básicos. Después, conviene contactar directamente a la institución financiera para conocer las alternativas disponibles.
Entre ellas puede haber una reestructuración, que modifica las condiciones de pago, o una quita, mediante la cual se acuerda liquidar la deuda por una cantidad menor. Esta última puede tener consecuencias negativas para el historial crediticio.
Antes de aceptar cualquier convenio, es importante conocer la cantidad total que se pagará, el monto de las mensualidades y la duración del acuerdo. Si la negociación se realiza con un despacho de cobranza, las condiciones deben quedar documentadas por escrito y los pagos deben efectuarse a la institución financiera correspondiente.
Buscar una solución desde que se identifica la dificultad para cubrir el siguiente pago puede ayudar a evitar que el atraso crezca y que las opciones para liquidar la deuda se reduzcan.
Para leer más artículos de educación financiera, entra al Blog de Bankaool

Dinero
Actividad económica de México creció 3.3% interanual en agosto de 2026
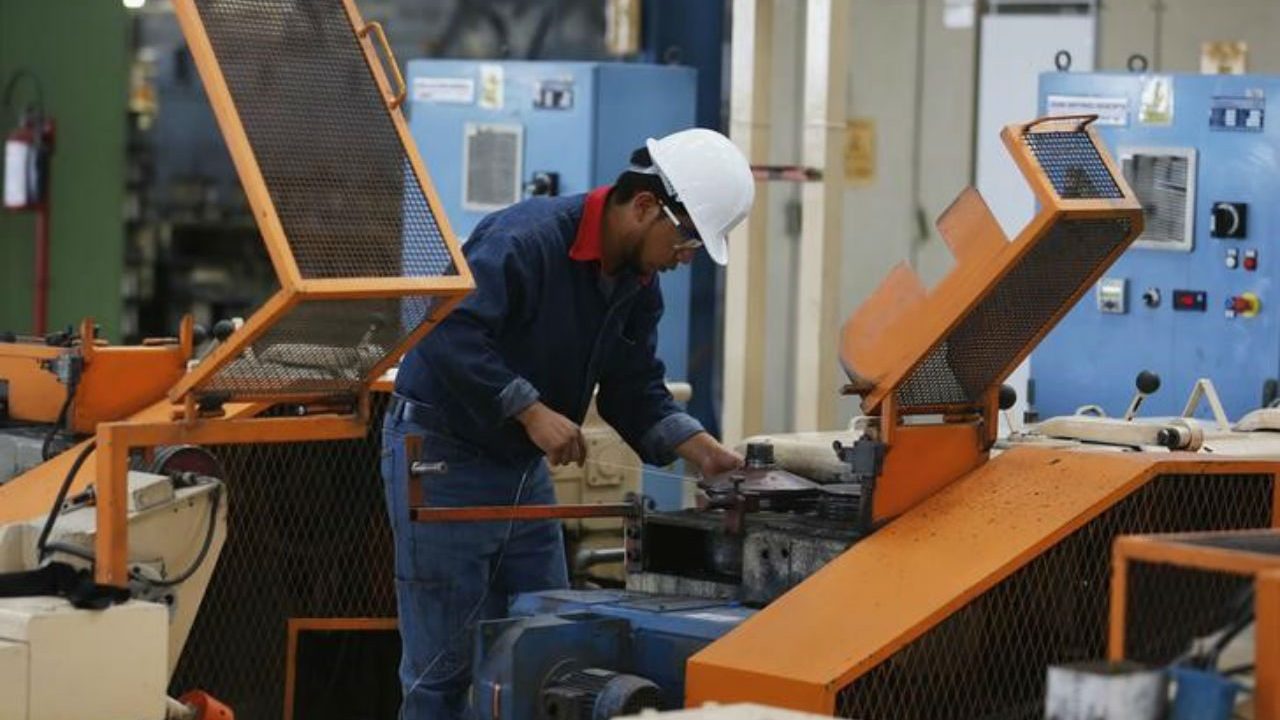
La actividad económica en México experimentó un crecimiento del 3.3% interanual en agosto de 2026, según el informe del Instituto Nacional de Estadística y Geografía (Inegi) publicado este viernes. Este aumento fue impulsado principalmente por el desempeño positivo en los sectores secundario y terciario, a pesar de una caída en el sector primario.
El Inegi detalló que el incremento del Indicador Global de la Actividad Económica (IGAE) se debió a un avance del 3.6% en las actividades terciarias y del 3.5% en las secundarias, mientras que las actividades primarias registraron una disminución del 2.6%. En el ámbito de las actividades primarias, la agricultura sufrió una caída del 6.1%, aunque la cría y explotación de animales mostró un crecimiento del 2.9%.
En el sector secundario, la minería presentó una disminución del 0.8%, mientras que la construcción tuvo un repunte significativo del 7.5%. Las manufacturas crecieron un 3.2%, y la generación, transmisión y distribución de energía eléctrica aumentó un 1.6%.
Por otro lado, en el sector terciario, el comercio al por mayor destacó con un crecimiento del 12.1%, y el comercio al por menor avanzó un 2.4% en comparación con el año anterior. Los servicios de salud y asistencia social también mostraron un crecimiento del 3.8%, así como los servicios financieros y de seguros, que aumentaron un 4%. Sin embargo, los servicios de apoyo a los negocios y el manejo de residuos y servicios de remediación cayeron un 2.8%, al igual que el sector de alojamiento temporal y preparación de alimentos y bebidas, que también se contrajo un 2.8%.
En términos desestacionalizados, que eliminan los efectos estacionales y de calendario, el IGAE creció un 0.6% mensual en agosto. Este indicador es considerado preliminar y refleja la tendencia de la economía en el corto plazo.
En 2025, la economía mexicana creció un 0.6% anual y un 1.8% en el cuarto trimestre. Analistas han señalado que México logró evitar una recesión técnica, ya que no se vio tan afectado por los aranceles impuestos por Estados Unidos, aunque el desempeño económico durante 2025 fue considerado débil. La tasa de crecimiento del 0.6% en 2025 continuó la tendencia de desaceleración que se ha observado en los últimos años, con cifras de 1.5% en 2024, 3.2% en 2023, 3.9% en 2022 y 6% en 2021, de acuerdo con datos actualizados del Inegi.
-
 Resto del mundo14 horas ago
Rubio visita India para abordar necesidades energéticas de EE. UU.
-
 Juárez18 horas ago
Pronostican ráfagas de viento y precipitaciones en la entidad por ingreso del Frente Frío 3
-
 Chihuahua23 horas ago
Cruz Pérez Cuéllar lidera preferencias para gubernatura de Chihuahua con 45%
-
 Juárez22 horas ago
Escucha Marco Bonilla propuestas y necesidades de vecinos de la colonia Juárez Nuevo