Dinero
Seguro por kilómetro: cuándo conviene y cómo funciona esta modalidad de cobertura

El seguro por kilómetro se ha convertido en una alternativa para los automovilistas que utilizan su vehículo de manera ocasional, ya que el costo de la póliza depende de la distancia recorrida cada mes, en lugar de una prima fija anual o mensual.
Este esquema surgió como una opción para quienes redujeron el uso de su automóvil debido al trabajo remoto, los modelos híbridos o cambios en sus hábitos de movilidad. A diferencia del seguro tradicional, el monto a pagar se calcula con base en los kilómetros registrados durante el periodo.
En ambos casos, las coberturas pueden incluir protección por daños materiales, robo total y responsabilidad civil. La diferencia principal radica en la forma de calcular el costo. Mientras que un seguro convencional mantiene una prima fija, el seguro por kilómetro ajusta el pago mensual según el uso del vehículo.
Para registrar el kilometraje, el usuario debe tomar una fotografía del odómetro mediante una aplicación móvil. Además de la distancia recorrida, factores como la marca, modelo, año del automóvil, el código postal, la edad del conductor y el lugar donde se resguarda el vehículo también influyen en la cotización.
De acuerdo con un estudio del Instituto de Políticas para el Transporte y el Desarrollo (ITDP México), basado en datos del Instituto Nacional de Ecología y Cambio Climático, un automóvil particular recorre en promedio 15 mil kilómetros al año, aunque en ciudades con trayectos más largos la cifra puede llegar a 20 mil kilómetros, mientras que los vehículos de uso ocasional registran menos de 8 mil 500 kilómetros anuales.
Esta modalidad puede resultar conveniente para personas que trabajan desde casa, acuden a la oficina solo algunos días de la semana, cuentan con un segundo automóvil o utilizan su vehículo únicamente para trayectos cortos o actividades esporádicas.
En el caso del seguro por kilómetro ofrecido por Bankaool, en alianza con Seguros Atlas y miituo, el pago es mensual y variable. Si el vehículo no se utiliza durante un mes, el usuario puede no generar cargo y mantener vigente la cobertura. Cuando el recorrido supera los mil kilómetros mensuales, entra en operación un tope de pago establecido para ese periodo.
La elección entre un seguro tradicional y uno por kilómetro dependerá del uso que cada conductor dé a su vehículo y de las coberturas que requiera.
Para leer más artículos de educación financiera, entra al Blog de Bankaool

Dinero
¿Es rentable invertir en CETES? Análisis de ganancias con 15 mil pesos
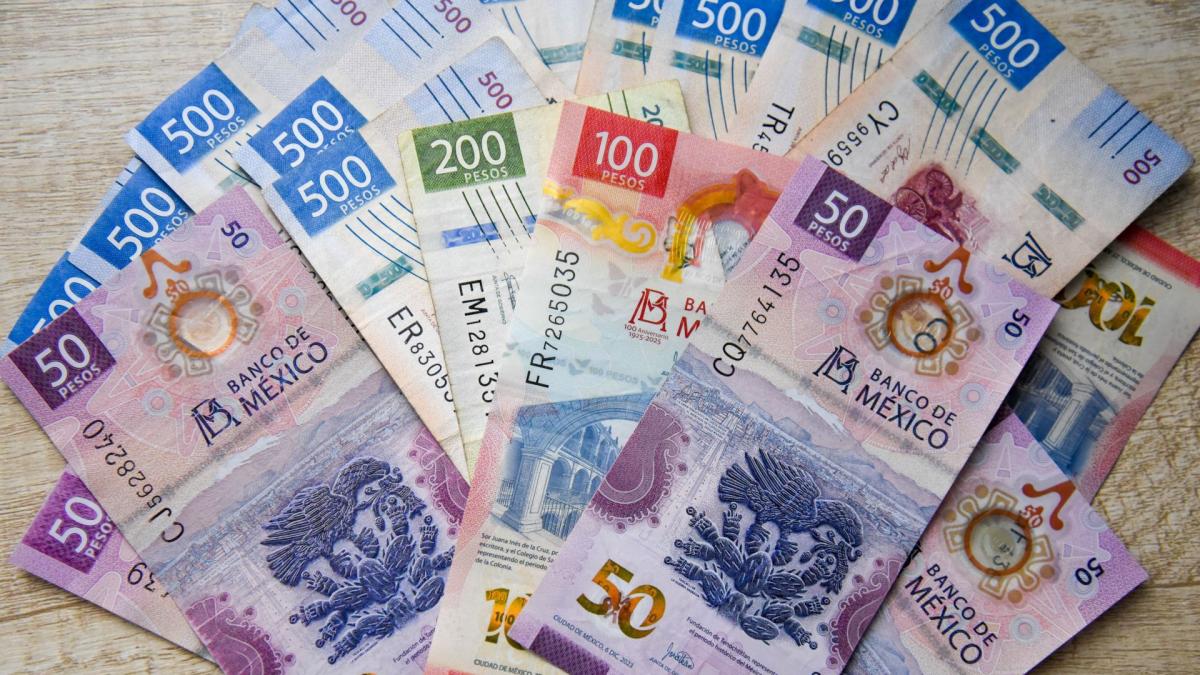
Los Certificados de la Tesorería de la Federación (CETES) son uno de los instrumentos de inversión más reconocidos en México. Emitidos por el Gobierno federal a través del Banco de México, los CETES funcionan como un préstamo que los inversionistas otorgan al Estado a cambio de un rendimiento fijo. Este tipo de inversión se ha vuelto popular debido a su bajo riesgo y la garantía de rendimiento que ofrecen.
Una de las principales ventajas de los CETES es que proporcionan un rendimiento garantizado desde el momento de la inversión, lo que significa que los inversionistas conocen de antemano cuánto ganarán al vencimiento, sin sorpresas ni condiciones ocultas. Además, su bajo riesgo se debe a que están respaldados por el Gobierno mexicano, lo que los convierte en una opción atractiva para quienes buscan seguridad en sus inversiones. Los CETES pueden adquirirse a través de Cetesdirecto, con montos accesibles desde 100 pesos, lo que los hace accesibles para una amplia gama de ahorradores.
En la subasta más reciente del Banco de México, la tasa de rendimiento de los CETES a 28 días se estableció en 6.25 por ciento anual. Si un inversionista decide invertir 15 mil pesos en CETES a este plazo, al vencimiento obtendría una ganancia de 72 pesos. Esto significa que, al finalizar el plazo de cuatro semanas, el inversionista recuperaría su capital inicial más los 72 pesos de rendimiento, sin comisiones ni condiciones adicionales.
Aunque la ganancia puede considerarse moderada, la inversión en CETES permite a los ahorradores mantener su capital sin riesgo y con total liquidez. Al concluir el plazo, el inversionista tiene la opción de retirar su dinero o reinvertirlo de inmediato. Esta característica es especialmente atractiva para aquellos que buscan una alternativa segura para evitar que su dinero permanezca inactivo, sin exponerse a la volatilidad de otros mercados.
Para aquellos que consideran la posibilidad de reinvertir, si se opta por invertir los mismos 15 mil pesos cada 28 días durante un año, es decir, un total de doce veces, las ganancias podrían incrementarse significativamente, lo que resalta aún más la popularidad de los CETES como opción de inversión en el país.
-
 Chihuahua4 días ago
Corrupción evidente: El proyecto de Andrea Chávez por la candidatura caería por su hermano
-
 Chihuahua3 días ago
Cruz Pérez Cuéllar se consolida como la opción competitiva de Morena
-
 Revista3 días ago
Tecate revoluciona la frescura de la cerveza
-
 Chihuahua3 días ago
Jornadas Manuel Talavera celebran el legado del director y docente chihuahuense