Dinero
Viernes 13 para el peso: el dólar le mete un ‘espanto’ y termina arriba de 18
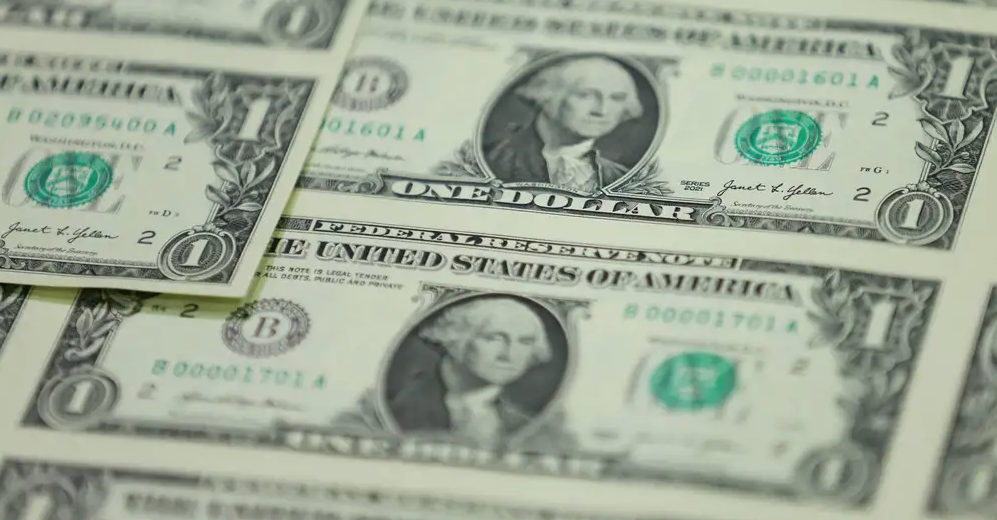
El peso mexicano abrió al alza; sin embargo, cerró en las 18.06 unidades por dólar, según datos de Banxico.
¡Viernes 13 para el peso mexicano! A pesar de abrir al alza y operar bajo el umbral de las 18 unidades por dólar, la moneda cerró en 18.0680 unidades por dólar, según datos del Banco de México (Banxico).
Lo anterior representa una pérdida de 0.75 por ciento. Más temprano, Gabriela Siller, jefa de Análisis Económico en Banco Base, señaló que en los mercados hay aversión al riesgo global.
Y es que más temprano la divisa cotizaba en 17.8815 unidades por dólar, con una ganancia de un 0.46 por ciento de cara al precio de referencia de Reuters del jueves.
Fue así que el peso mexicano rompió la barrera psicológica de las 18.00 unidades por dólar, lo que es una mala señal debido a que, señaló Siller, cerrar por encima de dicho soporte abre la puerta a depreciaciones adicionales.
¿Por qué el peso perdió frente al dólar el viernes 13 de octubre?
Reuters explicó que el ‘viraje’ en el comportamiento del peso responde a un incremento de las expectativas de inflación en Estados Unidos que reavivaron la preocupación por un clima prolongado de tasas de interés altas.
«Esta semana, los mercados locales han sufrido los embates de una ola de aversión al riesgo por la inestabilidad geopolítica global y el temor a que persista el ciclo monetario restrictivo de la Reserva Federal estadounidense», apuntó la agencia de noticias.
En tanto, la atención de los mercados se centró en el conflicto en Medio Oriente y las ‘turbulencias’ que pudieron surgir de ello. _*Con información de Reuters.

Dinero
Antes de comprar un auto a crédito, estas son las cuentas que debes hacer
Comprar un automóvil mediante un crédito implica mucho más que elegir el vehículo y definir el enganche. El monto que puedes financiar, el plazo, la tasa de interés, las comisiones y tu historial crediticio determinan cuánto terminarás pagando.
Los requisitos para solicitar un crédito cambian entre instituciones. En el caso de Mi Auto Bankaool se solicita identificación oficial vigente, comprobante de domicilio y comprobante de ingresos. El financiamiento está dirigido a personas físicas sin actividad empresarial de entre 21 y 65 años, con buen historial crediticio, ingresos mensuales mínimos de 3 mil pesos y al menos un año de antigüedad laboral y de residencia.
También es importante definir desde el inicio cuánto puedes aportar de enganche, qué automóvil deseas comprar y qué mensualidad puedes cubrir. Un enganche mayor reduce el monto financiado, mientras que ampliar el plazo puede disminuir la mensualidad, pero mantiene la deuda durante más tiempo.
El historial crediticio también forma parte de la evaluación. Por ello, dos personas que soliciten financiamiento para el mismo automóvil pueden recibir condiciones diferentes.
En Mi Auto Bankaool se puede financiar hasta 80 por ciento del valor del vehículo, con un límite de 200 mil UDIS, equivalente a cerca de 1.76 millones de pesos al 24 de septiembre de 2026. El porcentaje y plazo dependen de la antigüedad del automóvil. Para vehículos nuevos y de primer año se contempla hasta 80 por ciento y hasta 60 meses; para un auto de segundo año, hasta 80 por ciento y 48 meses. En el tercer y cuarto año el financiamiento llega hasta 75 por ciento, con plazos de 48 y 36 meses, respectivamente, mientras que para el quinto año es de hasta 60 por ciento y 24 meses.
Al comparar créditos, la tasa de interés no es el único elemento que debe revisarse. También deben considerarse la comisión por contratación, los seguros y el Costo Anual Total (CAT).
En Mi Auto Bankaool, la tasa publicada va de 13 a 25 por ciento de acuerdo con el BC Score, mientras que el CAT promedio informado para autos nuevos es de 18.6 por ciento. BBVA publica un CAT promedio de 24.7 por ciento y Santander de 25.3 por ciento, bajo las condiciones señaladas en sus respectivas fuentes.
El proceso comienza con la elección del automóvil y la definición del monto que se desea financiar. Después se cotiza y presenta la solicitud, la institución evalúa el perfil y, si procede, entrega una oferta con el monto aprobado, tasa, plazo, mensualidad y costos asociados.
Antes de firmar, es necesario revisar que las condiciones del contrato correspondan con la oferta presentada. Una simulación sirve como referencia, pero la propuesta posterior a la evaluación establece las condiciones que la institución está dispuesta a otorgar.
Para leer más artículos de educación financiera, entra al Blog de Bankaool
-
 Política23 horas ago
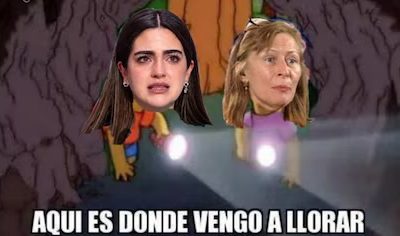
Se desatan los Los memes en redes por la derrota de Andrea Chávez
-
 Chihuahua18 horas ago
“La voy a buscar”: Cruz Pérez llama a la unidad con Andrea Chávez
-
 Revista23 horas ago
Jorge Kahwagi fallece a los 58 años de edad
-
 Juárez24 horas ago
Localizan sana y salva a mujer que tenía reporte de ausencia en Juárez – Fiscalía General del Estado de Chihuahua