Revista
Ya son cuatro órdenes de aprehensión contra Inés Gómez Mont

La noche de este lunes se dio a conocer que Inés Gómez Mont solicitó un amparo ante la orden de aprehensión emitida en su contra, correspondiente al delito de defraudación fiscal, pues se ha dicho que la conductora eludió el pago de 3, 6 millones de pesos correspondientes al Impuesto Sobre la Renta (ISR) en 2017, sin embargo, dicha petición le fue denegada, luego de que -por unanimidad- los participantes del tribunal colegiado que revisó su caso concluyeran que no existen pruebas que demuestren insustancialidad en la resolución dictaminada en 2022; se trata de una de cuatro órdenes de aprehensión que han sido liberadas en contra suya.
Fue en octubre de 2021 cuando las autoridades mexicanas emitieron una ficha roja, en búsqueda de la localización de Gómez Mont y su esposo, el abogado Víctor Manuel Álvarez Puga, a través de la cual solicitaban la colaboración de 190 naciones para que estas asistiesen a México en la captura de los prófugos. Fue entonces que la conductora de 39 años se dio a la tarea de pedir una orden de amparo que la eximiera de uno de los cuatro cargos de los que está acusada; nos referimos al delito de defraudación fiscal.
Sin embargo, el Tercer Tribunal Colegiado en Materia Penal en Ciudad de México ya ha confirmado que el juez de distrito determinó el fallo de esta petición, por lo que Gómez Monto no podrá ser beneficiada con la protección de la justifica federal, ya que los magistrados que participaron en dicha sesión, refrendaron que existió una omisión en los pagos de impuestos correspondientes a los ejercicios fiscales del 2015 y 2017; no está por demás mencionar que fue una decisión tomada unánimemente.
De acuerdo con la resolución pactada por el tribunal colegiado, el mandamiento de captura -como también es denominada a una orden de aprehensión- es acorde a lo dictado en el artículo 16 constitucional, que estipula que «nadie puede ser molestado en su persona, familia, domicilio, papeles o posesiones, sino en virtud de mandamiento escrito de la autoridad competente, que funde y motive la causa legal del procedimiento.»
En este sentido, el magistrado Miguel Ángel Medécigo Rodríguez -responsable de dicha resolución- argumentó que no existen datos que avalen que Inés Gómez Mont adquirió un sueldo en calidad de asimilada y no de asalariada; para ser más precisos, cuando se usa el término de régimen de asimilados a salarios se quiere decir que se trata de una persona que presta sus servicios a una empresa de forma independiente, esporádica o temporalmente, por lo que no recibe ningún tipo de prestación de ley, así como tampoco existe una relación de subordinación entre la empresa y la o el trabajador.
Lo que -de acuerdo con lo justificado por Mont- explicaría el por qué no pagó los impuestos tal y como se demandaba, sin embargo, el tribunal colegiado no encontró pruebas que comprueben lo expuesto por la conductora.
«Hasta este momento no existe dato que permita suponer que la quejosa obtuvo ingresos no declarados como asimilados a salario. Por esa razón, se propone confirmar la sentencia y negar la protección de la justicia constitucional solicitada con relación a la orden de aprehensión y su ejecución reclamadas», afirmó el tercer tribunal.
Ante el fallo de esta solicitud de amparo, permanecen cuatro órdenes de aprehensión en contra de la presentadora de TV, obtenidas por la Fiscalía General de la República, las cuales fueron giradas en conformidad de los delitos de delincuencia organizada, defraudación fiscal, operación con recursos de procedencia ilícita y el desvío de recursos por 2 mil 950 millones de pesos.

Revista
Inés Gómez Mont podría enfrentar años de cárcel por delitos en México
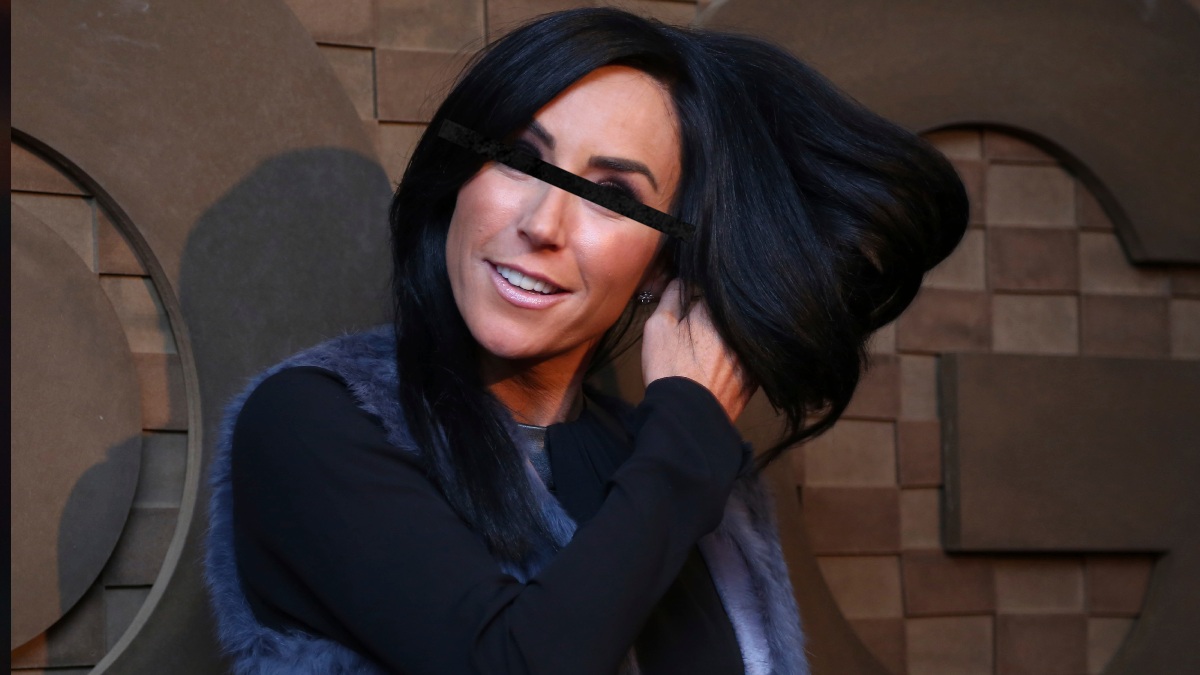
Inés Gómez Mont fue detenida el pasado 30 de octubre en Estados Unidos por autoridades migratorias, lo que ha llevado a la Fiscalía General de la República (FGR) a detallar que, en caso de ser deportada, enfrentaría tres órdenes de aprehensión vigentes en México. La fiscal Ernestina Godoy, en un video, explicó que los delitos que se le imputan son delincuencia organizada, operaciones con recursos de procedencia ilícita y defraudación fiscal equiparada.
La legislación mexicana establece diversas penas para estos delitos. Según el artículo 4 de la Ley Federal contra la Delincuencia Organizada, las condenas varían dependiendo de las funciones de la persona dentro de la organización delictiva. En cuanto a la defraudación fiscal equiparada, el artículo 109 del Código Fiscal de la Federación establece que las penas son equivalentes a las de la defraudación fiscal, que se encuentran en el artículo 108. Si no se puede determinar la cantidad defraudada, la pena oscila entre tres meses y seis años de prisión.
A pesar de las posibles condenas, la duración de la pena que podría enfrentar Gómez Mont dependerá de su culpabilidad y grado de participación en los delitos. Actualmente, no se puede establecer con certeza la condena total, ya que solo existen órdenes de aprehensión y la exconductora mantiene su presunción de inocencia.
La situación de Inés Gómez Mont continúa en desarrollo, y se espera que en los próximos días se definan los pasos legales a seguir en su caso.
-
 Resto del mundo22 horas ago
El voto latino, clave en elecciones intermedias de EE. UU. 2026
-
 Dinero22 horas ago
Impacto de elecciones en EU 2026 en mercados financieros
-
 Chihuahua19 horas ago
J. B. Mauney visita UACH para conocer actividades ganaderas
-
 Chihuahua19 horas ago
Cruz Pérez Cuéllar minimiza posible alianza entre PAN y PRI en Chihuahua