Chihuahua
Seguirán beneficios hacendarios para contribuyentes del RIF en 2017: Especialista

La tendencia es que no haya grandes cambios en materia fiscal en México para 2018 y se puede prever que se mantendrán los beneficios para los contribuyentes del Régimen de Incorporación Fiscal, como es la exención en el pago del IVA y el IEPS, manifestó el especialista en impuestos C.P.C. Jorge García Romero.
Al iniciar el Seminario de Impuestos que ofrece el Instituto Mexicano de Contadores Públicos de Chihuahua, el contador Jorge García y Leopoldo Manjarrez, ambos reconocidos fiscalistas, expusieron que seguramente seguirán vigentes los beneficios para todos aquellos que reporten ingresos menores a los 300 mil pesos mensuales y con atención al público en general, como pueden ser los las estéticas, talleres y todas las micro empresas.
En tanto, quienes tienen ingresos mayores a los 300 mil pesos, podrán pagar tasas reducidas de IVA.
Explicaron que hasta el 2015 se podía deducir hasta 10 por ciento o 4 veces el salario mínimo general, un equivalente a no más de 100 mil pesos, pero el beneficio aumentó en la deducción de hasta 5 veces el mínimo elevado al año o el 15 por ciento de los ingresos.
Este era un beneficio con el que contaban todas las personas físicas hasta antes de ser cortado por las reformas aplicada en el 2014, explicó Jorge García.
Leopoldo Manjarrez dijo por su parte que no habrá cambios importantes en la legislación que busca dar certeza a la información tributaria, además de que no se esperan nuevos impuestos, tal como lo prometió la autoridad hacendaria.
Hacienda por medio del Servicio de Administración Tributaria, ha realizado ajustes pero no de fondo y si los hay, tal vez se presenten hasta el próximo sexenio, añadió el expositor.
En este seminario que consta de seis semanas, se abarcarán todos los temas fiscales cotidianos que debe enfrentar tanto una persona física como las personas morales, tomando en cuenta que las leyes fiscales son muy dinámicas como lo marcan las distintas misceláneas registradas.

Chihuahua
Así ordenaron la aprehensión de César Jáuregui en Chihuahua
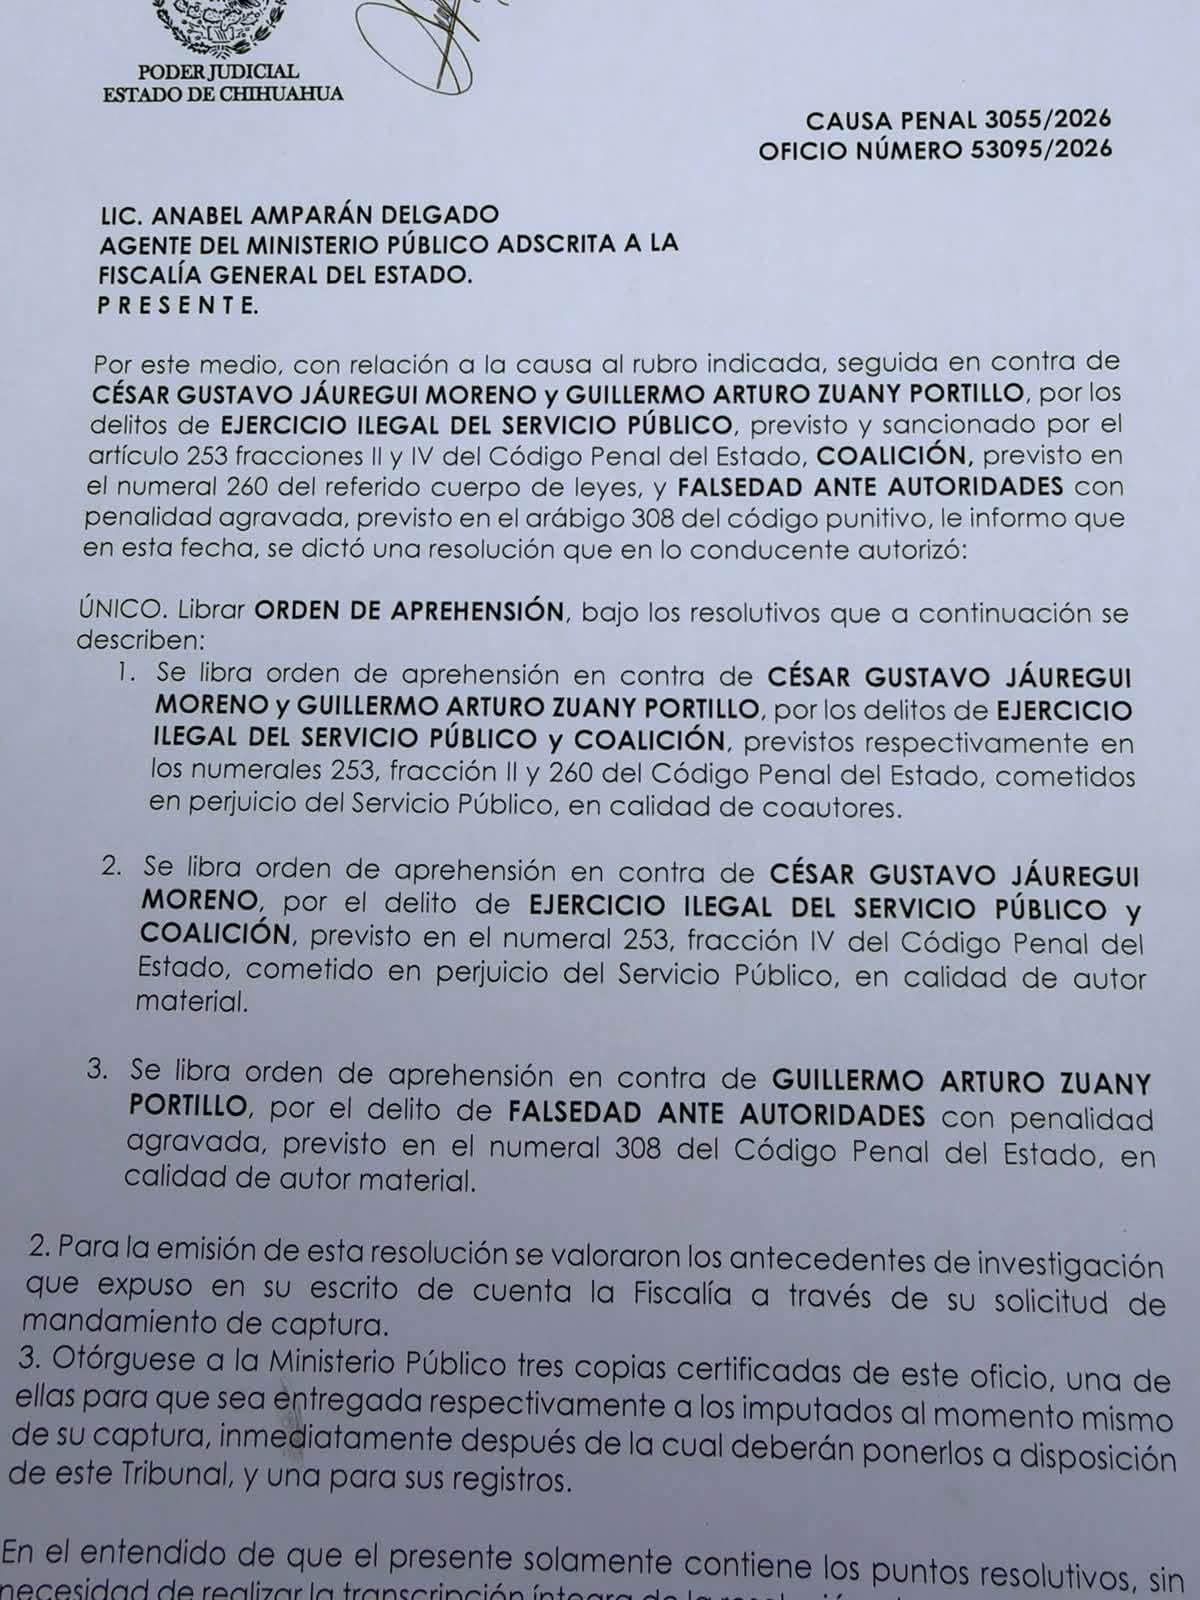
Un oficio atribuido al Poder Judicial de Chihuahua detalla los delitos por los que se habría autorizado la captura de César Gustavo Jáuregui Moreno y Guillermo Arturo Zuany Portillo.
Chihuahua, Chih.— Un documento atribuido al Poder Judicial del Estado de Chihuahua revela los términos de una resolución mediante la cual se habría ordenado la aprehensión de César Gustavo Jáuregui Moreno y Guillermo Arturo Zuany Portillo, por presuntos delitos relacionados con el ejercicio de funciones públicas.
El documento, identificado con el número de oficio 53095/2026, correspondiente a la causa penal 3055/2026, está dirigido a Anabel Amparán Delgado, agente del Ministerio Público adscrita a la Fiscalía General del Estado.
En el apartado de resolutivos aparece expresamente la instrucción de librar órdenes de aprehensión contra ambos señalados.
¿De qué se acusa a César Jáuregui?
Según el oficio, la resolución contempla dos señalamientos contra César Gustavo Jáuregui Moreno.
El primero corresponde a los delitos de ejercicio ilegal del servicio público y coalición, previstos en los artículos 253, fracción II, y 260 del Código Penal del Estado de Chihuahua, respectivamente. En este caso, se le señala como presunto coautor junto con Guillermo Arturo Zuany Portillo.
El segundo corresponde a otra hipótesis del delito de ejercicio ilegal del servicio público, prevista en la fracción IV del artículo 253 del mismo ordenamiento, por la cual se le atribuye la calidad de autor material.
Por su parte, Zuany Portillo también aparece señalado por el delito de falsedad ante autoridades con penalidad agravada, contemplado en el artículo 308 del Código Penal estatal.
¿Cómo se autorizó la orden de captura?
El documento establece que la autoridad judicial valoró los antecedentes de investigación expuestos por la Fiscalía en su solicitud de mandamiento de captura.
Tras esa valoración, el tribunal habría autorizado las órdenes de aprehensión y dispuesto la entrega de tres copias certificadas del oficio al Ministerio Público.
La resolución también señala que los imputados deberán recibir una copia al momento de su captura y ser puestos inmediatamente a disposición del tribunal correspondiente.
Lo que todavía falta por esclarecer
Aunque el documento describe los delitos atribuidos y las disposiciones judiciales para ejecutar las capturas, la imagen difundida no contiene los antecedentes completos de la investigación ni permite conocer los hechos específicos que habrían motivado las imputaciones.
Tampoco permite establecer si las órdenes continúan vigentes, si fueron ejecutadas o si existen determinaciones judiciales posteriores.
La autenticidad del oficio y la existencia de las órdenes de aprehensión requieren confirmación independiente ante el Poder Judicial del Estado de Chihuahua.
En cualquier caso, una orden de aprehensión no constituye una sentencia condenatoria y las personas señaladas conservan su presunción de inocencia.
-
 México20 horas ago
Brote de gusano barrenador en Tapachula por tráfico de ganado ilegal
-
 Deportes20 horas ago
Comerciantes regresan al Estadio Banorte tras años de ausencia
-
 Deportes23 horas ago
Atlante busca Liguilla tras caída ante Pumas
-
 Resto del mundo22 horas ago
Maestra de Oregón enfrenta atacante antes de que padre armado lo detuviera