Dinero
Grupo Elektra dice adiós a sus negocios en Brasil
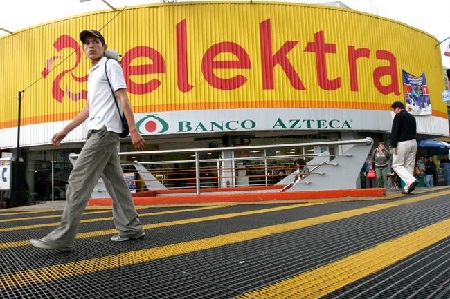
Grupo Elektra inició operaciones en el 2008 en Brasil y durante siete años fue parte del mercado del noreste brasileño que atiende a la base de la pirámide con bienes de consumo que permiten elevar el bienestar de ese segmento de la población.
Grupo Elektra anunció este viernes que inició el proceso de retiro de operaciones de subsidiarias en la República Federativa de Brasil, a través de un comunicado enviado a la Bolsa Mexicana de Valores.
Grupo Elektra recordó en el texto que inició operaciones en el 2008 en Brasil y durante siete años fue parte del mercado del noreste brasileño que atiende a la base de la pirámide con bienes de consumo que permiten elevar el bienestar de ese segmento de la población.
Grupo Elektra es una empresa de servicios financieros y de comercio especializado líder en Latinoamérica y mayor proveedor de préstamos no bancarios de corto plazo en Estados Unidos. Federativa de Brasil.
Elektra no dio ningún tipo de explicación sobre el cierre de sus operaciones en el país sudamericano, y directivos de la compañía rechazaron ampliar la información.
De acuerdo con su reporte del primer trimestre, la compañía opera alrededor de 3,924 puntos de ventas en México, unos 2,394 en Estados Unidos y 643 en América Central y del Sur, de las cuales 35 unidades están en Brasil.
En el 2013, Grupo Elektra anunció las liquidaciones de sus operaciones en Argentina. La empresa dijo que debido al control cambiario y restricciones a importar y exportar, se limita el acceso a mercancías para el comercio, mientras que los controles al flujo de capitales restringen la inversión, “la decisión resulta de un difícil entorno macroeconómico y de negocios”, expresó en un comunicado.
Con información de Reuters

Dinero
Antes de comprar un auto a crédito, estas son las cuentas que debes hacer
Comprar un automóvil mediante un crédito implica mucho más que elegir el vehículo y definir el enganche. El monto que puedes financiar, el plazo, la tasa de interés, las comisiones y tu historial crediticio determinan cuánto terminarás pagando.
Los requisitos para solicitar un crédito cambian entre instituciones. En el caso de Mi Auto Bankaool se solicita identificación oficial vigente, comprobante de domicilio y comprobante de ingresos. El financiamiento está dirigido a personas físicas sin actividad empresarial de entre 21 y 65 años, con buen historial crediticio, ingresos mensuales mínimos de 3 mil pesos y al menos un año de antigüedad laboral y de residencia.
También es importante definir desde el inicio cuánto puedes aportar de enganche, qué automóvil deseas comprar y qué mensualidad puedes cubrir. Un enganche mayor reduce el monto financiado, mientras que ampliar el plazo puede disminuir la mensualidad, pero mantiene la deuda durante más tiempo.
El historial crediticio también forma parte de la evaluación. Por ello, dos personas que soliciten financiamiento para el mismo automóvil pueden recibir condiciones diferentes.
En Mi Auto Bankaool se puede financiar hasta 80 por ciento del valor del vehículo, con un límite de 200 mil UDIS, equivalente a cerca de 1.76 millones de pesos al 24 de septiembre de 2026. El porcentaje y plazo dependen de la antigüedad del automóvil. Para vehículos nuevos y de primer año se contempla hasta 80 por ciento y hasta 60 meses; para un auto de segundo año, hasta 80 por ciento y 48 meses. En el tercer y cuarto año el financiamiento llega hasta 75 por ciento, con plazos de 48 y 36 meses, respectivamente, mientras que para el quinto año es de hasta 60 por ciento y 24 meses.
Al comparar créditos, la tasa de interés no es el único elemento que debe revisarse. También deben considerarse la comisión por contratación, los seguros y el Costo Anual Total (CAT).
En Mi Auto Bankaool, la tasa publicada va de 13 a 25 por ciento de acuerdo con el BC Score, mientras que el CAT promedio informado para autos nuevos es de 18.6 por ciento. BBVA publica un CAT promedio de 24.7 por ciento y Santander de 25.3 por ciento, bajo las condiciones señaladas en sus respectivas fuentes.
El proceso comienza con la elección del automóvil y la definición del monto que se desea financiar. Después se cotiza y presenta la solicitud, la institución evalúa el perfil y, si procede, entrega una oferta con el monto aprobado, tasa, plazo, mensualidad y costos asociados.
Antes de firmar, es necesario revisar que las condiciones del contrato correspondan con la oferta presentada. Una simulación sirve como referencia, pero la propuesta posterior a la evaluación establece las condiciones que la institución está dispuesta a otorgar.
Para leer más artículos de educación financiera, entra al Blog de Bankaool
-
 Resto del mundo22 horas ago
Últimos soldados de Reino Unido y Estados Unidos abandonan Irak
-
 Policiaca21 horas ago
Indaga Fiscalía de Distrito sobre incendio en Madera
-
 Capital21 horas ago
Anuncia Municipio actividades de octubre por el cáncer de mama
-
 México22 horas ago
Sheinbaum asegura que caso Ayotzinapa no se cerrará hasta encontrar a los normalistas