Dinero
Liquidación por despido: qué debe incluir y cuándo corresponde

La liquidación por despido es una indemnización que corresponde a los trabajadores cuando la relación laboral termina por decisión de la empresa sin una causa justificada, de acuerdo con lo establecido en el artículo 50 de la Ley Federal del Trabajo (LFT).
Este derecho aplica cuando el patrón concluye el contrato por motivos ajenos al trabajador, ante el cierre de la empresa o sucursal, por recortes de personal o cuando el empleado decide separarse del cargo debido a una falta grave atribuible al empleador.
Además de la liquidación, los trabajadores tienen derecho a recibir un finiquito, que contempla el pago de salarios pendientes y prestaciones proporcionales generadas hasta la fecha de terminación de la relación laboral.
El finiquito incluye conceptos como el salario correspondiente a los días trabajados, la parte proporcional del aguinaldo, las vacaciones no disfrutadas y la prima vacacional. Los montos varían según el sueldo, la antigüedad y las condiciones contractuales de cada trabajador.
En casos de despido injustificado, la liquidación incorpora una indemnización adicional. Para calcularla se toma como referencia el Salario Diario Integrado (SDI), que considera prestaciones como aguinaldo y prima vacacional.
El artículo señala el caso de un trabajador con un salario mensual bruto de 15 mil pesos, tres años de antigüedad, vacaciones pendientes y 112 días laborados en el año. Bajo ese supuesto, el finiquito sería de 13 mil 369.84 pesos, mientras que la indemnización alcanzaría 47 mil 340.09 pesos. A ello se sumarían 31 mil 560 pesos correspondientes a 20 días de salario por cada año trabajado, para un total estimado de 92 mil 269.93 pesos.
La legislación contempla que la indemnización por despido injustificado incluya tres meses de salario, prima de antigüedad cuando corresponda, así como las partes proporcionales de aguinaldo, vacaciones y prima vacacional pendientes de pago.
Respecto a los 20 días de salario por año trabajado, estos proceden cuando el patrón se niega a reinstalar al trabajador tras un despido injustificado, cuando existe una rescisión laboral atribuible al empleador o cuando concluyen anticipadamente contratos temporales o eventuales.
La diferencia principal entre finiquito y liquidación radica en la causa de terminación de la relación laboral. El finiquito corresponde en cualquier conclusión del vínculo de trabajo, mientras que la liquidación aplica únicamente en supuestos específicos como despidos injustificados, reajustes de personal o cierres de empresas.
El monto final de una liquidación puede variar según las prestaciones y condiciones particulares establecidas en cada contrato laboral.
Para leer más artículos de educación financiera, entra al Blog de Bankaool

Dinero
Chihuahua recupera mil mdp mediante FEIEF tras caída de participaciones federales
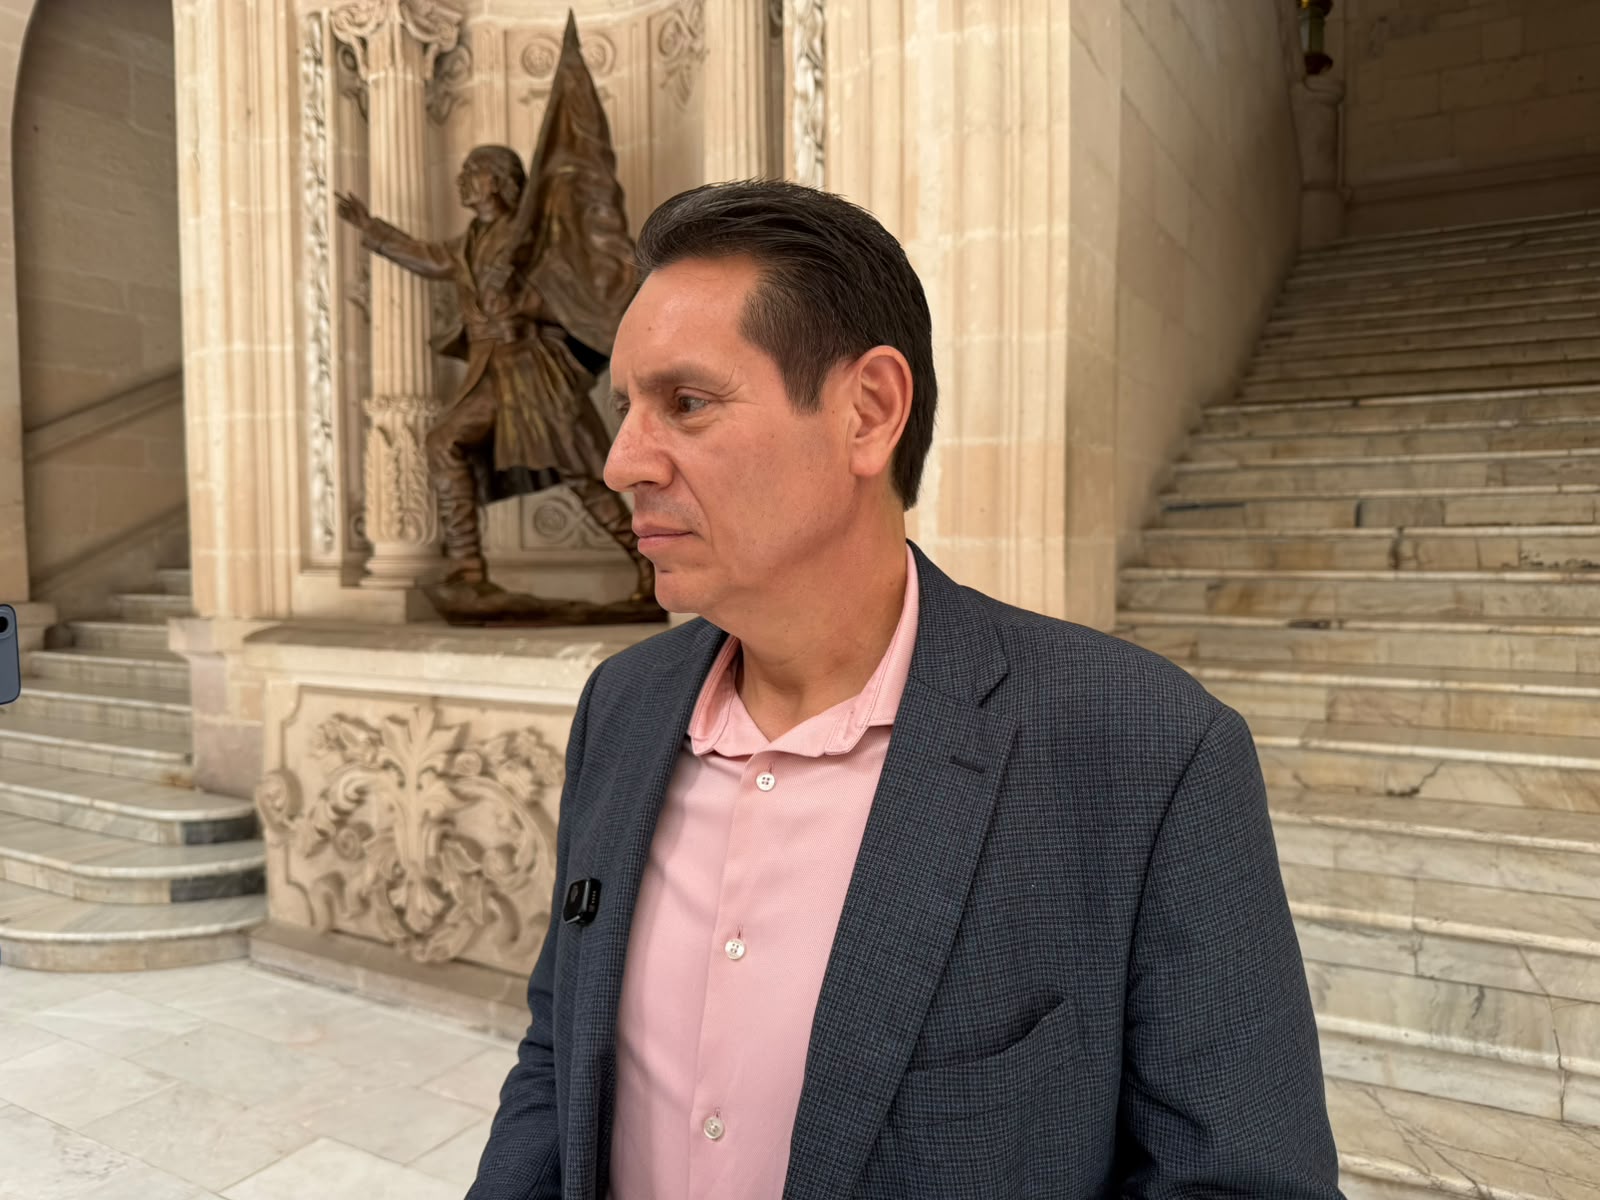
El Gobierno del Estado de Chihuahua logró recuperar aproximadamente mil millones de pesos a través del Fondo de Estabilización de los Ingresos de las Entidades Federativas (FEIEF), tras las afectaciones sufridas durante el segundo trimestre del año debido a la disminución de las participaciones federales. Esta información fue proporcionada por el secretario de Hacienda, José de Jesús Granillo Vázquez.
Granillo explicó que este mecanismo permitió compensar alrededor del 75 por ciento del faltante correspondiente al segundo trimestre, y que los recursos fueron recibidos recientemente por la administración estatal. “Se nos recuperó el 75 por ciento de lo del segundo trimestre, que fueron alrededor de mil millones de pesos. Eso es lo que recibimos del FEIEF en las últimas fechas”, detalló el funcionario.
Como antecedente, el secretario había informado anteriormente que Chihuahua enfrentaba una disminución cercana a los 1,700 millones de pesos en participaciones federales, lo que llevó al Estado a recurrir al FEIEF para recuperar una parte significativa de esos recursos y mitigar el impacto en las finanzas estatales.
Granillo aclaró que los mil millones de pesos recuperados no son recursos adicionales, sino ingresos que ya estaban contemplados dentro del presupuesto estatal y que habían dejado de recibirse debido a la caída de las participaciones. “Son parte del presupuesto, por lo menos que estaban en el presupuesto y faltaban o dejan de faltar”, explicó.
A pesar de esta recuperación, el secretario indicó que aún no se puede establecer un balance definitivo de la afectación acumulada, ya que la Secretaría de Hacienda deberá esperar el cierre de septiembre para revisar el comportamiento de los ingresos durante el tercer trimestre.
Granillo también mencionó que la recuperación de recursos federales continúa por debajo de lo originalmente presupuestado, por lo que, una vez concluido el mes, se realizará una nueva evaluación para determinar el faltante acumulado y las perspectivas para el cierre del año 2026.
-
 México21 horas ago
EU denuncia influencia del crimen organizado en Baja California
-
 Revista21 horas ago
Olas de calor e incendios aumentan contaminación por ozono a niveles alarmantes
-
 Policiaca24 horas ago
Recupera Policía Municipal 12 vehículos robados
-
 México21 horas ago
Familia de Jazmín Adriana bloquea avenida por falta de avances en su búsqueda